Узбекистан нацелен на развитие исламского финансирования в рамках стратегии «Узбекистан — 2030» — документе, определяющем приоритеты экономического развития страны на ближайшие годы. К 2030 году в национальной банковской системе как минимум 3 коммерческих банка начнут предоставлять данные услуги на основе принципов шариата. Об этом пишет ИА «Spot.uz».
Впервые соответствующие продукты должны появиться уже в 2027 году в пилотном банке, а шаг за шагом их внедрение будет расширено до трёх банков к 2030 году.
Обновлённый проект стратегии предусматривает не только практическое внедрение финансовых продуктов — таких как мурабаха, мудараба и мушарака — но и создание полноценной правовой базы исламского банкинга: законопроект, направленный на регулирование деятельности исламских банков и «исламских окон» в классических банках, прошёл рассмотрение в Законодательной палате и направлен в Сенат.
Особое внимание уделяется внедрению новой терминологии, норм работы и налогового режима для институтов, работающих в соответствии с принципами шариата, а также контролю соблюдения этих стандартов Центральным банком Узбекистана как главным регулятором.
Это шаги, направленные на обеспечение правовой предсказуемости и развитие финансового сектора в целом, а также на привлечение как внутренних, так и внешних инвестиций.
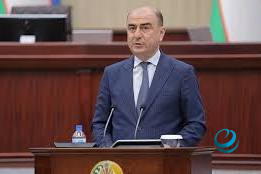 Аброрхужа Турдалиев, зампредседателя Центрального банка отметил, что к 2030 году в стране может появиться до 10 полноценных исламских банков, а в традиционных банках будут созданы исламские «окна» — отдельные операционные подразделения по работе с шариатскими продуктами.
Он также подчеркнул, что исламские финансы рассматриваются как инструмент по вовлечению средств из теневой экономики в легальный банковский сектор.
Ситуация в исламском финансировании на пространстве Центральной Азии 
Развитие исламского финансирования в Центральной Азии идёт не только в Узбекистане, но и в ряде соседних стран региона, хотя масштабы и темпы различаются.
Казахстан
Казахстан имеет более развитую правовую платформу для исламского банкинга: страна уже приняла закон о исламском финансировании и привлекла международных исламских финансовых институтов.
В рамках Международного финансового центра «Астана» создаются правовые условия для деятельности исламских банков, небанковских исламских финансовых организаций, а также продуктов, таких как исламский лизинг и торговое финансирование. Это позволяет развивать сектор финансовых услуг, соответствующих шариату.
Кыргызстан
В Кыргызской Республике сектор исламского финансирования развивается с начала 2010-х годов.
Здесь действуют исламские микрофинансовые организации, имеется один пилотный банк и несколько «исламских окон» в традиционных кредитных учреждениях.
Объём исламских финансовых операций в стране растёт, а государственные программы предусматривают дальнейшее расширение продуктов и повышение осведомлённости населения.
Таджикистан
В Таджикистане исламский банкинг представлен частично на уровне продуктов и услуг, предоставляемых коммерческими банками, такими как Alif Bank, работающий с рядом исламских финансовых инструментов в рамках действующего национального законодательства.
По данным отчётов международных финансовых организаций, в Центральной Азии уже действуют десятки исламских банков и финансовых учреждений, а также «исламские окна» в традиционных банках.
Регион занимает определённую нишу на глобальном рынке исламских финансов и имеет потенциал для ускоренного роста благодаря крупной доле мусульманского населения и интересу инвесторов из стран Персидского залива.
Справка ИА «Eurasia Today»:
Мурабаха — это форма торгового финансирования, при которой банк покупает товар по просьбе клиента и перепродаёт его с заранее согласованной наценкой. Клиент выплачивает стоимость товара частями или единовременно, а прибыль банка фиксируется заранее и не считается процентом.
Мудараба — это партнёрское соглашение, при котором одна сторона предоставляет капитал, а другая — управляет проектом или бизнесом. Прибыль распределяется по заранее оговорённой пропорции, а финансовые потери несёт инвестор, если они не связаны с ошибками или злоупотреблениями управляющего.
Мушарака — это форма совместного предприятия, где все стороны вносят капитал и участвуют в управлении. Прибыль и убытки распределяются пропорционально долям участия, что делает инструмент аналогом классического партнёрства, но в соответствии с нормами шариата.