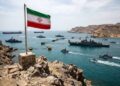
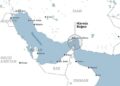
Ситуация вокруг Ормузского пролива стремительно превращается в один из ключевых факторов глобальной нестабильности. Фактическое ограничение судоходства через этот стратегический маршрут уже начинает сказываться на мировых поставках нефти и нефтепродуктов.
По оценкам аналитиков «JPMorgan Chase», Европа может столкнуться с серьёзными перебоями в импорте нефти уже с 10 апреля.
Причина заключается в логистике: последние партии сырья, отправленные до начала эскалации, достигнут европейских портов именно к этой дате. После этого поток поставок может резко сократиться.
С учётом того, что через Ормуз проходит до 20% мировой торговли нефтью, любые ограничения мгновенно отражаются на ценах и доступности ресурсов.
Азия и Африка под ударом: зависимость от Персидского залива
Если для Европы кризис только начинается, то в Азии и Южной Африке его последствия уже ощутимы. По ряду оценок, сокращение поставок в эти регионы началось ещё в конце марта — начале апреля.
Особенно уязвимы крупнейшие экономики Азии — Китай и Индия. Эти страны получают до 80–90% импортируемой нефти из региона Персидского залива, что делает их критически зависимыми от стабильности Ормузского маршрута.
Любые перебои ведут к росту цен, давлению на валюты и замедлению промышленного производства.
Южная Африка также испытывает серьёзные трудности из-за ограниченных альтернативных источников поставок и логистических возможностей.
Северная Америка: отсроченный, но неизбежный эффект
Североамериканский рынок менее зависим от поставок через Ормуз, однако полностью избежать последствий не сможет. Ожидается, что уже после 15 апреля начнут проявляться дефициты, особенно в сегменте дизельного топлива.
Проблема в том, что около трети мировых поставок дизеля так или иначе связаны с Ближним Востоком.
Нарушение этой цепочки приводит к глобальному дисбалансу: даже страны с собственной добычей вынуждены сталкиваться с ростом цен и дефицитом отдельных видов топлива.
Наиболее уязвимыми оказываются:
- транспорт и логистика;
- сельское хозяйство;
- энергетика и промышленность
Сбои в поставках топлива способны вызвать цепную реакцию по всей мировой экономике.
Угроза для авиации и химической промышленности
Помимо нефти, под удар попадают и ключевые нефтепродукты. В первую очередь — авиационное топливо (керосин) и нафта, используемая в химической промышленности.
Сокращение предложения уже приводит к снижению доступных объёмов на рынке. В случае затяжного кризиса это может привести к:
- сокращению авиаперевозок;
- росту стоимости билетов;
- перебоям в производстве химической продукции;
- удорожанию пластмасс и удобрений
Авиакомпании особенно чувствительны к таким изменениям, поскольку их деятельность напрямую зависит от стабильных поставок топлива.
Европа и Швейцария: стабильность на запасах
На фоне нарастающего кризиса отдельные страны Европы пока сохраняют относительную устойчивость благодаря стратегическим резервам. Например, Швейцария располагает запасами топлива, способными покрывать потребности:
- бензина и дизеля — до 4–4,5 месяцев
- авиационного топлива — до 3 месяцев
Однако эта стабильность носит временный характер. Европейская энергетическая система тесно взаимосвязана, и длительные перебои поставок неизбежно затронут даже наиболее подготовленные страны.
Эксперты всё чаще говорят о том, что происходящее — не краткосрочное колебание рынка, а начало более глубокой трансформации.
Ормузский пролив остаётся одной из ключевых артерий мировой экономики, и его блокировка ставит под угрозу устойчивость всей системы глобальной торговли.
Последствия уже выходят за рамки энергетики:
- усиливается инфляционное давление;
- нарушаются цепочки поставок;
- растёт геополитическая напряжённость;
- ускоряется поиск альтернативных маршрутов
В ближайшие недели станет ясно, насколько мировая экономика способна адаптироваться к столь масштабному шоку.