Первого января 2025 года стало знаменательной датой для энергетического рынка Европы, России и Украины. Завершился пятилетний контракт на транзит российского газа через украинскую территорию.
В результате, поставки российского газа в Европу через этот маршрут были остановлены. Это событие изменило баланс сил в энергетической отрасли региона и повлекло за собой значительные экономические последствия для всех вовлеченных сторон, пишет ИА «Deutsche Welle».
Контракт между российским «Газпромом» и украинским «Нафтогазом», подписанный в конце 2019 года, стал временным компромиссом в условиях сложных политических и экономических отношений.

Документ предусматривал прокачку 225 млрд кубометров газа в течение пяти лет. Однако взаимные претензии и геополитическая напряженность сделали невозможным его продление.
Последствия для России: упущенные доходы и вызовы экспорта

Для России прекращение транзита через Украину привело к потерям около $6 млрд ежегодно.
Объем поставок через украинский маршрут составлял 15 млрд кубометров в год, что делало его важным, но не ключевым направлением после значительного снижения транзита за последние годы.
Основные маршруты поставок российского газа в Европу теперь ограничиваются «Турецким потоком», который не способен компенсировать утраченные объемы.
Это подталкивает Москву к поиску новых рынков сбыта, таких как Китай и страны Центральной Азии, однако быстрая диверсификация невозможна без масштабных инфраструктурных инвестиций.
Основные маршруты газопроводов России в Европу и их состояние
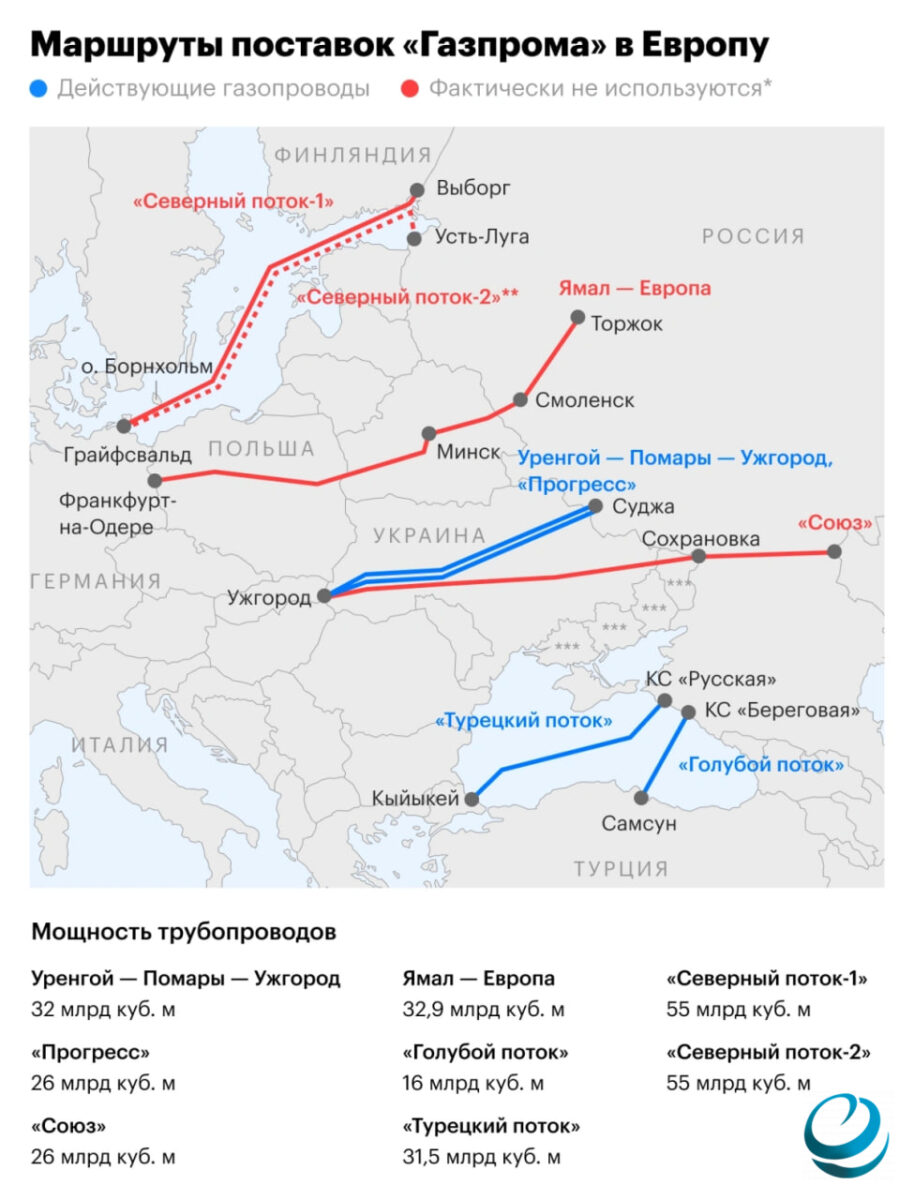
- «Турецкий поток»:
- Это единственный действующий маршрут поставок газа в Европу, оставшийся у «Газпрома» после прекращения транзита через Украину.
- Его пропускная способность составляет 31,5 млрд куб. м газа в год. Этот маршрут связывает Россию с Турцией и затем с Европой, что делает его ключевым для текущей стратегии «Газпрома».
- Маршрут через Украину («Уренгой — Помары — Ужгород» и «Прогресс»):
- До прекращения транзита через Украину этот маршрут был важнейшим каналом для поставок газа в Европу.
- Его совокупная мощность составляла 58 млрд кубометров газа в год, из которых 32 млрд приходились на «Уренгой — Помары — Ужгород», а 26 млрд — на «Прогресс».
- Прекращение работы этого маршрута резко сократило возможности России для экспорта газа в Европу.
- «Северный поток-1» и «Северный поток-2»:
- Эти два трубопровода имели общую мощность 110 млрд куб. м газа в год, но они вышли из строя из-за взрыва в районе острова Борнхольм. Это стало одним из ключевых факторов сокращения газовых поставок.
- «Северный поток-2» так и не был введен в строй, а оператор компании находится в стадии банкротства.
- «Ямал — Европа»:
- Этот маршрут мощностью 32,9 млрд куб. м газа в год фактически недоступен из-за расторжения соглашения Варшавой с Москвой в мае 2022 года.
- «Голубой поток»:
- Пропускная способность этого трубопровода, связывающего Россию с Турцией, составляет 16 млрд куб. м газа в год. Он продолжает работать, но его объемы недостаточны для полной компенсации утраченных маршрутов.
- Маршрут «Союз»:
- Мощность составляет 26 млрд куб. м газа в год, однако его использование ограничено из-за решений украинской стороны, связанных с объявлением форс-мажора в 2022 году.
Украина: утрата транзитного статуса
Украина потеряла ежегодные доходы в размере $700–800 млн, которые использовались для поддержания газотранспортной системы (ГТС).
Более того, отсутствие загрузки российским газом ставит под угрозу существование и стратегическое значение украинской ГТС.
Потеря статуса транзитера снижает позиции Украины в энергетической дипломатии, оставляя её в уязвимом положении перед геополитическими вызовами.
Европейская энергетика: диверсификация поставок
Европейский Союз активно работает над сокращением зависимости от российского газа с 2022 года. Прекращение транзита через Украину ускорило этот процесс.
Страны ЕС наращивают импорт сжиженного природного газа (СПГ) из США, Катара и других регионов, а также увеличивают долю возобновляемых источников энергии.
Однако перебои с поставками и необходимость перестройки энергетической инфраструктуры создают дополнительные издержки для европейских потребителей.
Турецкий поток: единственный действующий маршрут

После завершения украинского транзита «Турецкий поток» стал единственным маршрутом поставок российского газа в Европу.
Однако его пропускная способность (31,5 млрд кубометров в год) не покрывает потребности региона. Этот газопровод связывает Россию с Турцией, а через неё — с Центральной Европой, включая Венгрию и Сербию.
Тем не менее, устойчивость маршрута вызывает сомнения из-за геополитической напряженности и санкционных рисков.
Уроки пятилетнего контракта для энергетического рынка
Завершение пятилетнего контракта высветило ключевые проблемы мировой энергетической отрасли:
- Зависимость от единого поставщика. Европа осознала уязвимость своей энергосистемы и ускорила процесс диверсификации поставщиков.
- Необходимость модернизации инфраструктуры. Отсутствие новых трубопроводов и резервных мощностей затрудняет оперативную адаптацию к изменениям.
- Геополитические риски. Энергетика остаётся одним из главных рычагов давления в международных отношениях.
Европейские альтернативы: от Азербайджана до СПГ
Европейский Союз рассматривает варианты увеличения поставок газа из Азербайджана, однако их объёмы ограничены. СПГ из США и Западной Азии стал главным источником замещения российского газа, но высокие цены и логистические сложности затрудняют его интеграцию.
Для Молдовы и других стран, ранее зависимых от украинского транзита, переход на новые источники газа оказался наиболее болезненным.
Газпром: вызовы и перспективы
Для «Газпрома» прекращение транзита через Украину стало символом утраты доминирующих позиций на европейском рынке.
Компания вынуждена переориентироваться на азиатский рынок, однако это требует значительных временных и финансовых вложений. Отсутствие новых инфраструктурных проектов, таких как «Северный поток-2», дополнительно ограничивает возможности компании.
Прекращение транзита газа через Украину стало поворотным моментом для энергетической отрасли Европы и России.
Это событие подчеркнуло необходимость диверсификации маршрутов и источников поставок, а также важность устойчивости энергосистем в условиях геополитической нестабильности.
В то же время, оно открыло новые перспективы для развития возобновляемых источников энергии и усиления энергетической независимости стран ЕС.