Европейская комиссия вновь призывает страны ЕС сокращать потребление газа и электроэнергии, хотя ещё несколько лет назад европейский рынок опирался на значительно более крупные объёмы трубопроводного газа из России. Об этом пишет издание «Politico».
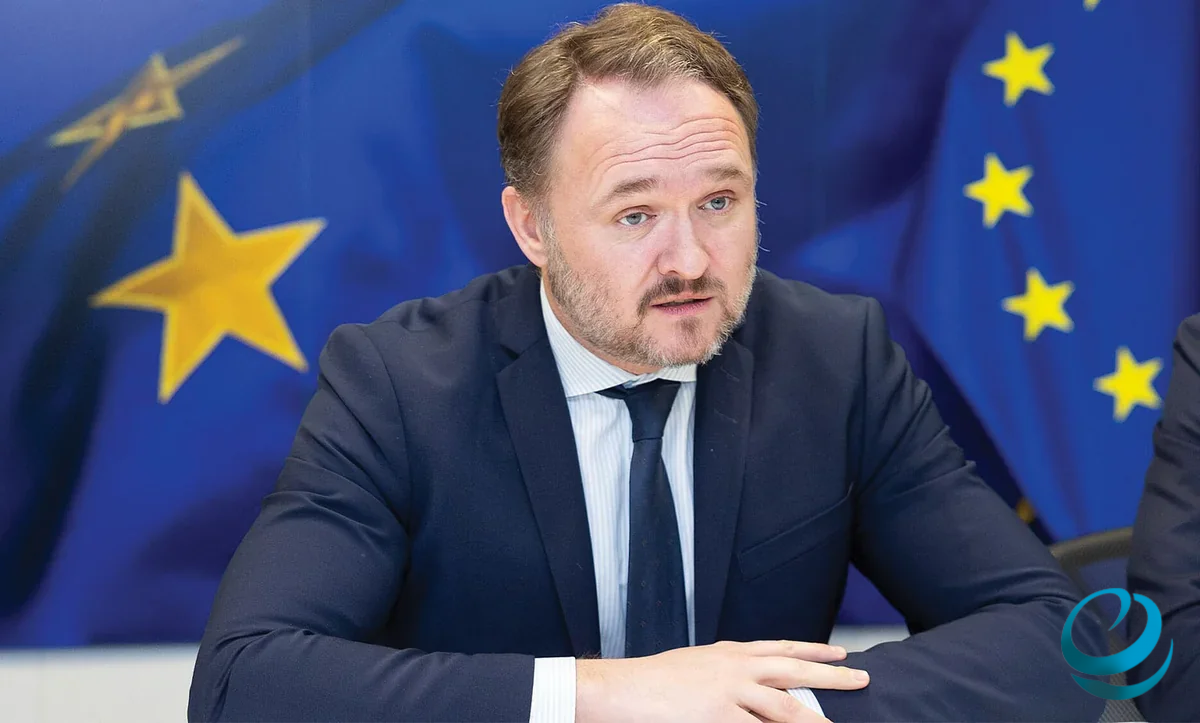 В письме от 25 сентября еврокомиссар по энергетике Дан Йёргенсен предложил сохранять меры экономии «столько, сколько потребуется», включая снижение потребления в часы пик, ограничения температуры в общественных зданиях и отказ от необязательного освещения.
Брюссель признаёт, что около 80% потребляемого в ЕС газа сегодня приходится на импорт, а цены резко выросли на фоне перебоев на мировом рынке.
При этом Еврокомиссия утверждает, что непосредственного физического дефицита топлива пока нет.
От трубопроводного газа к дорогому СПГ
Нынешняя ситуация стала прямым следствием сознательного демонтажа прежней модели энергоснабжения Европы.
В 2021 году российский газ обеспечивал около 45% газового импорта ЕС, однако к 2025 году его доля сократилась до 12% — со 152 до 36 млрд кубометров.
Брюссель называет это успешной диверсификацией, но обратная сторона этого процесса — гораздо большая зависимость от мирового рынка СПГ, где Европе приходится конкурировать с Азией за одни и те же партии топлива.
В сентябре 2026 года Европа получила 5,91 млн тонн американского СПГ — 54% всего экспорта США за месяц, причём высокие европейские цены позволяли европейским покупателям переманивать грузы с других направлений.
Цена такой «диверсификации» становится особенно заметной во время глобальных кризисов. Европейский газовый индекс TTF в сентябре поднимался выше €80 за МВт/ч, а с начала 2026 года цены более чем удвоились.
Спотовая стоимость СПГ на мировом рынке превышала $25–26 за миллион британских тепловых единиц, что вынуждало азиатских покупателей сокращать закупки и освобождало дополнительные грузы для Европы.
В результате ЕС получает топливо, но вынужден платить за него цену, которую диктует международная конкуренция, стоимость сжижения, транспортировки и регазификации.
Москва говорит о цене разрыва с Россией
Российские власти используют нынешний энергетический кризис как аргумент в пользу того, что отказ Европы от прежних контрактов оказался экономически болезненным.
В сентябре пресс-секретарь президента РФ Дмитрий Песков заявил, что российский газ мог бы стать для европейских потребителей более дешёвой альтернативой дорогим закупкам на спотовом рынке.
По данным «Reuters», экспорт российского трубопроводного газа в Европу в 2025 году упал ещё на 44% — до 18 млрд кубометров, минимального уровня с середины 1970-х годов.
Москва при этом заявляет о готовности возобновить поставки по доступной инфраструктуре, тогда как ЕС продолжает курс на полный отказ от российского газа.
Слабым местом новой европейской модели остаётся зависимость не столько от одного поставщика, сколько от самого глобального рынка.
Если раньше значительная часть газа поступала по долгосрочным трубопроводным контрактам, то теперь гораздо большую роль играет СПГ, цена которого мгновенно реагирует на войны, транспортные риски, погоду и спрос в Азии.
«Reuters» отмечает, что американский СПГ уже обеспечивает около 22% европейского спроса на газ против менее 5% в 2021 году.
Такая перестройка действительно повышает разнообразие поставщиков, но одновременно делает стоимость энергии в ЕС гораздо чувствительнее к внешним шокам.
За энергетическую перестройку платит экономика
Для населения и промышленности эта перестройка выражается прежде всего в счетах.
Европейские правительства уже потратили в 2026 году около €17,9 млрд на компенсацию последствий роста цен на нефть и газ для домохозяйств и предприятий.
Сам факт необходимости таких масштабных бюджетных вливаний показывает, насколько болезненным остаётся энергетический вопрос для европейской экономики.
Еврокомиссия одновременно предупреждает о необходимости более адресной поддержки, поскольку постоянное субсидирование высоких цен создаёт нагрузку на государственные финансы.
Особенно уязвимой остаётся промышленность. Дорогой газ влияет не только на отопление домов, но и на себестоимость химической продукции, металлургии, удобрений, стекла и других энергоёмких отраслей.
Поэтому российская критика европейской энергетической политики строится вокруг простого тезиса: ЕС заменил относительно предсказуемую систему крупных трубопроводных поставок более гибкой, но и более дорогой системой глобальных закупок.
При благоприятной конъюнктуре такая модель работает, однако при международном кризисе Европа вынуждена буквально перебивать цену у других покупателей.
При этом и ситуация с запасами остаётся далёкой от комфортной.
В конце сентября европейские хранилища были заполнены примерно на 70%, заметно ниже уровня предыдущего года. Германия, крупнейшая экономика ЕС, вошла в отопительный сезон с заполненностью около 57%, хотя немецкие компании утверждают, что диверсифицированные поставки позволяют избежать непосредственного дефицита.
Еврокомиссия также считает уровень около 80% достаточным для прохождения зимы, но признаёт высокую волатильность рынка и необходимость постоянного контроля.
Таким образом, спор вокруг европейской энергетики сегодня идёт уже не столько о том, сможет ли ЕС физически получить газ, сколько о том, какой ценой он его получает.
Брюссель рассматривает отказ от российских поставок как элемент энергетической безопасности и политической независимости.
Москва, напротив, указывает на рост цен и необходимость экономии как на доказательство экономической цены этого решения.
Факты показывают, что ЕС действительно диверсифицировал поставки и снизил зависимость от Российской Федерации, но одновременно стал сильнее зависеть от дорогого и волатильного мирового рынка СПГ.