Конфликт между Ираном и Израилем, который начал набирать обороты, уже оказывает значительное влияние на глобальные экономические рынки. Эксперты оценивают два возможных сценария развития ситуации, один из которых может сравниться по масштабу с нефтяным кризисом 1973 года.
Какие экономические последствия могут возникнуть в случае полномасштабных боевых действий в Западной Азии и кто может оказаться в выигрыше в этой сложной геополитической ситуации в своей статье для деловой газеты «Взгляд» рассуждает экономический журналист Ольга Самофалова.
Нефтяной рынок на фоне напряжённости
Первый сигнал экономической нестабильности пришёл с рынка нефти. С начала октября цены на нефть резко выросли с $70 до $76 за баррель всего за два дня. Этот рост объясняется опасениями по поводу дальнейшего ухудшения ситуации в регионе.
В то же время в Европе наблюдался рост цен на газ на 3% за счёт приостановки Израилем двух добычных проектов.

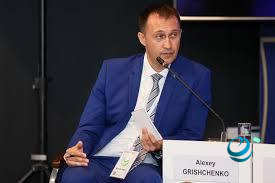 По словам эксперта Алексея Грищенко, профессора Финансового университета при Правительстве РФ, Россия может извлечь выгоду из этой ситуации благодаря слабому рублю и росту цен на энергоносители. Это позволит российскому бюджету получать дополнительные доходы от экспорта нефти и газа.
Кроме того, стоимость драгоценных и цветных металлов также увеличилась на 1,5–2,5%, так как они активно используются в военной промышленности.
Однако золото и доллар пока остаются стабильными, что говорит о том, что мировые рынки не воспринимают текущую эскалацию как серьёзную угрозу для глобальной экономики.
Влияние на ОПЕК+ и нефтяные мощности Ирана
Одним из ключевых вопросов в случае эскалации конфликта станет возможность Тель-Авива нанести удары по нефтяной инфраструктуре Исламской Республики.
Израиль может атаковать либо нефтяные месторождения, либо порты, через которые осуществляется экспорт нефти. Удары по месторождениям считаются более серьёзными, так как их восстановление требует времени и значительных ресурсов.
В то же время порты можно восстановить быстрее, однако такие атаки также приведут к сокращению доходов Ирана, ведь именно экспорт нефти обеспечивает основную валютную выручку для страны.
Эксперты полагают, что в случае выхода Ирана из нефтяного рынка, ОПЕК+ сможет компенсировать потерянные объёмы добычи.
 Амрита Сен из компании «Energy Aspects» заявила агентству «Reuters», что резервные мощности ОПЕК+ на данный момент составляют около 5,9 млн баррелей в сутки, что позволяет компенсировать возможные потери.
Однако, по мнению аналитиков, если Иран решит нанести ответный удар по нефтяной инфраструктуре соседей по Персидскому заливу, это может значительно усложнить ситуацию для альянса Организации стран-экспортеров нефти.
 Джованни Стауново из компании «Rohstoffanalysts USB» предупреждает, что в случае атак на объекты стран региона доступные резервные мощности могут оказаться значительно ниже ожидаемых, что приведёт к ещё большему скачку цен на нефть.
Большая часть резервных мощностей ОПЕК+ сосредоточена именно в странах Персидского залива, которые окажутся под угрозой в случае дальнейшей эскалации конфликта.
Потенциальные риски для мировых потребителей нефти
Если экспорт иранской нефти будет полностью остановлен, это приведёт к росту цен на нефть по всему миру. Иран является одним из крупнейших поставщиков нефти, с объёмами добычи, восстановленными до досанкционного уровня после введения санкций США в 2018 году.
В настоящее время Исламская Республика добывает около 3,4 млн баррелей в сутки, из которых 1,5–1,7 млн баррелей идут на экспорт.
Основным покупателем иранской нефти является Китай, который также окажется среди главных пострадавших от прекращения поставок.
 Эксперт Игорь Юшков из Финансового университета при Правительстве РФ и Фонда национальной энергетической безопасности (ФНЭБ) отмечает, что Китай пострадает дважды: во-первых, он лишится возможности приобретать иранскую нефть по сниженным ценам, а во-вторых, ему придётся покупать нефть на мировом рынке по более высокой стоимости.
В условиях роста мировых цен на нефть это приведёт к дополнительным экономическим затратам для китайской экономики.
Возможные сценарии дальнейшего развития
Эксперты предлагают два возможных сценария эскалации конфликта.
Первый сценарий – средний по жесткости – предполагает удары по ключевым нефтяным объектам Ирана, что приведёт к временному снижению его экспортных возможностей. В этом случае ОПЕК+ сможет компенсировать потерю поставок, хотя последствия для нефтяного рынка всё равно будут ощутимы.
Второй, более жёсткий сценарий, может привести к полномасштабным боевым действиям в Западной Азии, которая вызовет шок, аналогичный нефтяному кризису 1973 года. Если Иран ответит на израильские атаки ударами по нефтяной инфраструктуре соседей по Персидскому заливу, это приведёт к значительному снижению мировых поставок нефтяного топлива, что вызовет резкий рост цен и может привести к глобальной рецессии.
В то же время Соединённые Штаты, которые являются одним из крупнейших экспортёров нефти, могут попытаться компенсировать дефицит на мировом рынке. Однако, как отмечают аналитики, географическая разрозненность американских месторождений затрудняет быструю замену поставок с Западной Азии.
Таким образом, эскалация конфликта между Тегераном и Тель-Авивом несёт в себе серьёзные риски для мировой экономики, особенно для нефтяного рынка.
В зависимости от степени эскалации, последствия могут варьироваться от временного повышения цен на нефть до глобального энергетического кризиса.
Хотя Россия может извлечь выгоду из роста цен на энергоносители, большинство стран, особенно Китай, окажутся в сложной ситуации из-за повышения стоимости нефти на мировом рынке.
В условиях глобальной нестабильности ключевыми факторами будут скорость и масштаб реакции ОПЕК+, а также возможность США компенсировать дефицит поставок.