Мировая экономика переживает тихую, но по своим последствиям весьма радикальную революцию. Баррели нефти и кубометры газа постепенно уступают место совсем другим измерениям национальной мощи и промышленной конкурентоспособности.
Редкоземельные металлы — 17 элементов таблицы Менделеева, от скандия и лантана до лютеция и иттрия — превратились в стратегическое топливо цивилизации XXI века.
Без них невозможно создать ни электромобиль, ни ветрогенератор, ни современную оборонную систему, ни передовую микроэлектронику. Именно эти материалы сегодня определяют конкурентоспособность высокотехнологичных отраслей, задают темпы энергетического перехода и усиливают геополитическое влияние государств на мировой арене.
В этом контексте Центральная Азия и Южный Кавказ — регионы, долгое время воспринимавшиеся как периферия глобальной ресурсной геополитики, — стремительно выходят на передний план международных стратегий развития. Об этом рассуждает Эльбрус Мамедов, глава аналитического центра «Великий шелковый путь».
Исследователи Университета Цинхуа Чжан Цземин и Лу Ипэй, опубликовавшие в марте 2026 года работу «Гонка за редкоземельные металлы: Почему Китай, Центральная Азия и Кавказ — новая ось мировой ресурсной мощи», фиксируют глубокую трансформацию глобальных цепочек поставок критически важного сырья на фоне беспрецедентной геополитической напряжённости.
Это не академический прогноз — это описание уже разворачивающейся реальности.
Китайская монополия под давлением: структурные трещины в редкоземельной вертикали
Чтобы понять, почему Центральная Азия и Кавказ внезапно оказались в центре глобального внимания, необходимо разобраться с природой китайского доминирования в редкоземельной отрасли и с теми противоречиями, которые это доминирование сегодня порождает.
По данным Геологической службы США (USGS) за 2024 год, Китай сосредотачивает около 44 млн тонн редкоземельных ресурсов — почти половину мировых запасов, — а его доля в глобальной добыче достигла 69,2%.
Однако подлинная мощь Пекина заключается не в запасах, а в переработке: страна контролирует около 90% мировых мощностей по химическому обогащению и производству компонентов, обеспечивая себе полный технологический цикл — от руды до специализированных магнитных материалов и готовых деталей.
Только Китайская Народная Республика сегодня обладает этой полной вертикалью, что превращает его в незаменимое звено любой технологической цепочки на планете.
Однако эта конструкция, при всей её кажущейся монолитности, даёт трещины.
Весной 2025 года Министерство коммерции КНР ввело ограничения на экспорт семи категорий продукции, содержащей редкоземельные компоненты средней и тяжёлой групп — элементов, критически важных для авиации и оборонной промышленности.
Это решение резко усилило риски глобального дефицита и дестабилизировало поставки.
Ещё более наглядным стал эпизод апреля 2025 года, когда крупнейшая американская добывающая компания «Mountain Pass Materials» приостановила экспорт редкоземельных концентратов в Поднебесную, обнажив хрупкость и высокую степень политизации всей системы.
Глобальная редкоземельная цепочка оказалась заложницей торговой войны между двумя супердержавами.
В условиях этой торговой войны, когда Пекин ужесточает контроль над экспортом стратегических полезных ископаемых, Центральная Азия с её богатыми, но недооценёнными запасами критически важных материалов выходит на глобальную арену.
При этом сама Китайская Народная Республика сталкивается с собственными структурными вызовами: истощением внутренних запасов ключевых материалов, прежде всего соединений празеодима-неодима, технологической конкуренцией со стороны Запада и скоординированными усилиями по перестройке глобальных цепочек поставок в обход китайской инфраструктуры.
Традиционная опора на ионные глины южных провинций ослабляется ростом поставок из Мьянмы, однако это лишь временный паллиатив, не решающий системной проблемы.
Перед китайской редкоземельной индустрией встаёт болезненный стратегический выбор: наращивать добычу с риском обрушить цены и стимулировать конкурирующие проекты за рубежом — или сдерживать объёмы, сохраняя рыночную власть, но уступая долю рынка таким альтернативам, как австралийская «Lynas Corporation» и «Mountain Pass Materials» в США.
Новый ресурсный фронтир: потенциал и пределы региональных возможностей
На фоне этого глобального переустройства Центральная Азия и Южный Кавказ демонстрируют ресурсный потенциал, который до недавнего времени оставался в тени.
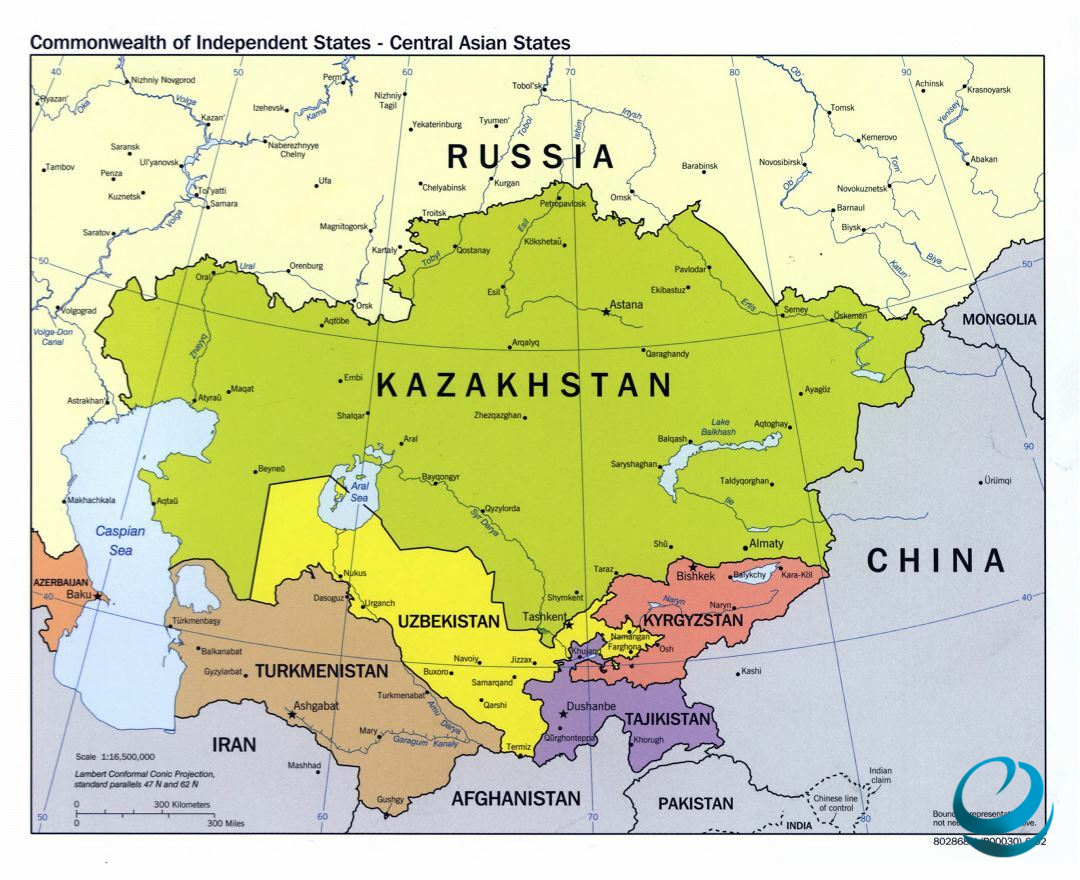
По данным Геологической службы США, в регионе Центральной Азии обнаружено 384 месторождения редкоземельных и редких металлов: в Казахстане — 160, в Узбекистане — 87, в Кыргызстане — 75, в Таджикистане — 60 и в Туркменистане — 2.
И это лишь то, что разведано на сегодняшний день: многие месторождения критического сырья в Центральной Азии ещё не разведаны, при этом пять стран региона в совокупности владеют значительными запасами марганцевой руды (около 38,6% мировых запасов), хрома (31%), свинца (20%), цинка (12,6%), титана (8,7%), а также меди, кобальта и молибдена.
Казахстан занимает особое место в этом пространстве. В апреле 2025 года карагандинские геологи открыли месторождение редкоземельных элементов, аналогов которому в Казахстане нет.
Общие прогнозные ресурсы площади «Жаңа Қазақстан» до глубины 300 метров составляют свыше 20 млн тонн при среднем содержании суммы редкоземельных элементов порядка 700 г/т.
На государственном балансе Казахстана находится более 9 тысяч месторождений, из которых свыше 100 содержат редкие и редкоземельные элементы.
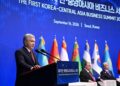
Реакция международного сообщества оказалась незамедлительной: первый саммит ЕС — Центральная Азия, прошедший в апреле 2025 года в Самарканде, приобрёл более глубокое значение, чем просто дипломатический жест, поскольку Европа всё сильнее зависит от Китая в поставках критически важных материалов.
На саммите ЕС объявил о намерении углубить сотрудничество с Казахстаном, приняв новую дорожную карту на 2025–2026 годы, предусматривающую расширенное взаимодействие в области геологоразведки, исследований и инноваций.
Интерес проявляют не только европейцы. В феврале 2026 года в Бишкеке прошёл деловой форум B5+1 с участием представителей бизнеса и государственных органов США и стран Центральной Азии, на котором Вашингтон подтвердил приоритетность региона в своей внешнеэкономической политике, включая сферу критических ресурсов. Казахстан и Узбекистан подписали меморандумы о взаимопонимании по критически важным минералам с США.
Конкуренция между державами выгодна Центральной Азии, поскольку стимулирует их предлагать более привлекательные условия сотрудничества.
Южный Кавказ открывает более осторожный, но не менее перспективный пласт возможностей. В Азербайджане редкоземельные элементы связаны прежде всего с полиметаллическими и медно-молибденовыми месторождениями в западных районах страны и в Нахчыване.
В Грузии геологические исследования указывают на присутствие ценных редкоземельных компонентов в каолиновых структурах.
В Армении редкоземельные элементы интегрированы в уже действующие горнодобывающие комплексы, что создаёт базу для их поэтапного освоения. Пока речь идёт преимущественно о научно-исследовательской стадии, однако именно эта динамика свидетельствует о формировании новой ресурсной базы, способной стать фундаментом регионального сотрудничества.
От сырьевой периферии к индустриальной субъектности: условия и риски трансформации
Обладание ресурсами само по себе не гарантирует перехода к более высоким позициям в глобальной цепочке создания стоимости.
История даёт немало примеров того, как богатые природными ресурсами страны оставались сырьевой периферией на протяжении десятилетий. Центральная Азия и Южный Кавказ рискуют воспроизвести эту ловушку, если не выстроят осознанную промышленную политику.
Производство современных технологий включает сложную многоступенчатую цепочку: обогащение руды, химическая очистка, создание специализированных материалов, изготовление компонентов и финальная сборка. Слабость региона — именно в переработке.
Отсутствие собственных мощностей для глубокой переработки редкоземельного сырья создаёт реальный риск превращения в новые ресурсные придатки глобальной экономики. Выход из этой ловушки возможен исключительно через переход к вертикально интегрированным производственным цепочкам с передачей технологий и развитием локального промышленного потенциала.
Казахстан выступил с инициативой создания исследовательского центра в Астане, который должен предоставлять информацию по месторождениям и технологиям переработки.
Президент Касым-Жомарт Токаев предложил объединить усилия стран Центральной Азии для привлечения технологий и инвесторов. Это движение в правильном направлении, однако институциональной воли одного государства недостаточно — необходима региональная координация.
В этом контексте заслуживает внимания эволюция подходов КНР к международному сотрудничеству. Если прежде взаимодействие нередко сводилось к модели «ресурсы в обмен на инфраструктуру», то сегодня прослеживается стремление к более комплексной парадигме, включающей создание полного производственного цикла, передачу технологий, подготовку кадров и формирование индустриальных кластеров — например, по производству магнитных материалов и компонентов для аккумуляторов.
Практическим образцом служит партнёрство Китая и Казахстана в урановой отрасли, где параллельно развиваются добыча, переработка и образовательные программы.
Средний коридор, проходящий через Центральную Азию, Южный Кавказ и Турцию, превращается в реальную альтернативу транспортным и энергетическим маршрутам, к началу 2026 года приобретая конкретные формы.
Геополитические риски столь же реальны, как и возможности. Страны региона находятся в зоне пересечения интересов Китая, США, ЕС и России, что создаёт как возможности для манёвра, так и угрозу быть разменной монетой в чужих играх.
Ключевое условие — не просто привлечение иностранных инвестиций, а выстраивание сбалансированных отношений со всеми ключевыми игроками при чётком приоритете собственных долгосрочных интересов: передача технологий, развитие локальных компетенций, создание рабочих мест с высокой добавленной стоимостью.
Сегодня открывается возможность, которая не возникала в регионе со времён распада СССР: создание общих баз геологических данных, совместных научных центров, согласованных экспортных правил и региональных перерабатывающих мощностей, которые превратят Центральную Азию и Южный Кавказ из поставщиков сырья в полноправных архитекторов новой индустриальной системы.
Редкоземельный ресурс может стать не только источником экспортной выручки, но и основой для технологического суверенитета и долгосрочного устойчивого развития — при условии, что страны региона сделают осознанный и последовательный выбор в пользу именно такой модели.