Попытка Соединенных Штатов быстро закрыть дефицит ближневосточной нефти обернулась для Вашингтона новой проблемой.
Чтобы удержать рынок от резкого скачка цен и компенсировать перебои в поставках из района Персидского залива, американские власти снова задействовали стратегический нефтяной резерв. В результате главный энергетический буфер США опустился до минимальных уровней за последние десятилетия.
Формально Белый дом пытался решить сразу две задачи: не допустить топливного шока внутри страны и сохранить влияние США на мировом нефтяном рынке.
Однако эта стратегия оказалась противоречивой. Чем активнее Вашингтон выпускал нефть из резервов, тем меньше у него оставалось пространства для маневра в случае новой эскалации на Ближнем Востоке.
Хрупкое перемирие и дорогой бензин
Резкое обострение вокруг Ирана поставило мировую экономику перед угрозой нового нефтяного кризиса. Перебои в судоходстве через Ормузский пролив — один из ключевых маршрутов для транспортировки нефти и газа — усилили опасения трейдеров, нефтепереработчиков и правительств стран-импортеров.
После предварительных договоренностей между Вашингтоном и Тегераном и постепенного восстановления движения танкеров нефтяные котировки начали снижаться.
«Brent» вернулась в район 70–75 долларов за баррель, а страх перед немедленным дефицитом заметно ослаб. Но это не означает, что проблема исчезла.
Для американского потребителя главный показатель — не стоимость Brent на бирже, а цена бензина на заправке.
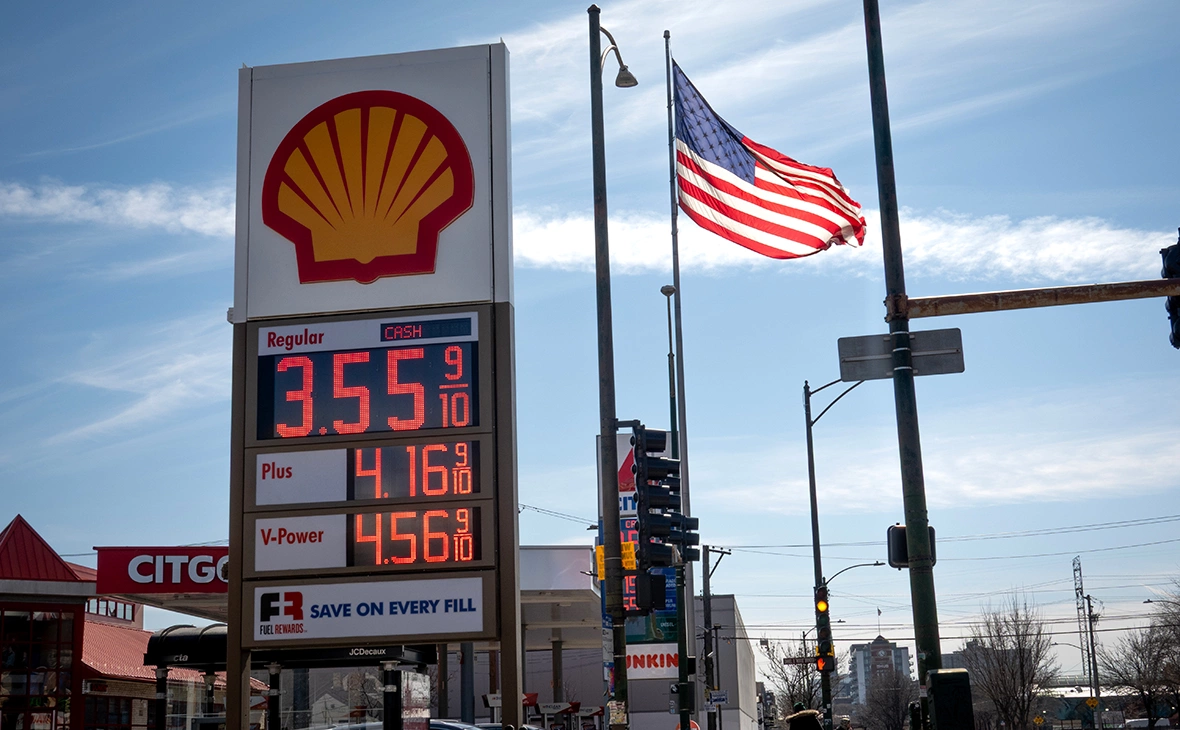
Она снижается медленнее, чем рассчитывал Белый дом. Средняя цена регулярного бензина в США все еще держится около четырех долларов за галлон.
Для американской политики это чувствительная тема: дорогое топливо напрямую влияет на инфляционные ожидания, стоимость перевозок, цены на продукты и настроение избирателей.
Даже если нефть дешевеет, бензин не всегда реагирует мгновенно. На цену топлива влияют запасы нефтепродуктов, загрузка НПЗ, логистика, сезонный спрос, страховые риски и ожидания возможного нового витка конфликта.
Поэтому снижение котировок пока не превращается в быстрое облегчение для автомобилистов.
Стратегический резерв в США как последний амортизатор
Главным инструментом США в этой ситуации стал «Strategic Petroleum Reserve» — стратегический нефтяной резерв, созданный после энергетических потрясений 1970-х годов.
Его задача — смягчать последствия внезапных перебоев поставок и давать рынку сигнал, что государство способно вмешаться в случае кризиса.
Но этот инструмент не бесконечен. В июне запасы в стратегическом резерве опустились до уровней, невиданных с начала 1980-х годов. Это означает, что Вашингтон фактически использовал часть своей нефтяной «подушки безопасности» ради краткосрочной стабилизации рынка.
Проблема в том, что восстановить резерв быстро не получится. Чтобы снова наполнить хранилища, государству придется покупать нефть на рынке.
Но массовые закупки сами по себе могут поддержать цены или даже подтолкнуть их вверх. Получается замкнутый круг: США выпускают нефть, чтобы сдержать цены, но затем должны будут выкупать сырье обратно, рискуя создать дополнительный спрос.
Кроме того, низкий уровень стратегического резерва снижает устойчивость США перед новым шоком. Если ситуация в Ормузском проливе снова ухудшится, а поставки из региона сократятся, Вашингтону будет сложнее повторить прежний масштаб интервенций.
Иран из противника превращается в источник предложения
Самым показательным элементом новой ситуации стало смягчение американского режима ограничений против иранской нефти.
Минфин США через OFAC выдал временную генеральную лицензию, разрешающую производство, доставку и продажу нефти, нефтепродуктов и нефтехимической продукции иранского происхождения до 21 августа 2026 года.
Это решение показывает, насколько прагматичной стала энергетическая политика Вашингтона в условиях кризиса. США десятилетиями использовали санкции против Тегерана как один из главных рычагов давления. Теперь же, стремясь стабилизировать рынок и снизить риски для мировой экономики, Вашингтон фактически допускает возвращение иранской нефти в легальный оборот.
Для Исламской Республики это шанс восстановить экспортные доходы, расширить круг покупателей и укрепить свои позиции на рынке. До ужесточения американских санкций иранскую нефть закупали не только азиатские страны, но и ряд европейских потребителей. В случае продолжения разрядки Тегеран может попытаться вернуть часть утраченных рынков.
Для США это вынужденная уступка. Вашингтон заинтересован в том, чтобы дополнительные объемы нефти успокоили рынок, но одновременно рискует ослабить собственную санкционную архитектуру.
Чем больше покупателей снова привыкнут работать с иранским сырьем, тем сложнее будет вернуть прежний уровень давления.
Почему США не могут просто резко нарастить добычу?
На первый взгляд у США есть другой вариант — увеличить собственную добычу.
Страна остается крупнейшим производителем нефти в мире, а сланцевая отрасль за последние годы доказала способность быстро менять баланс мирового рынка.
Но сегодня условия уже не те, что во времена первого сланцевого бума. Американские компании стали осторожнее: они ориентируются не только на рост объемов, но и на прибыльность, возврат средств акционерам и контроль расходов.
Новые проекты требуют капитала, рабочей силы, оборудования и уверенности, что высокие цены сохранятся достаточно долго.
Если цены на нефть после возвращения ближневосточных поставок снова пойдут вниз, многие проекты окажутся экономически спорными. Особенно это касается месторождений с более высокой себестоимостью. Компании не захотят вкладываться в агрессивное расширение, если через несколько месяцев рынок может столкнуться с избытком предложения.
Поэтому ставка на сланцевую нефть не решает проблему мгновенно. Она может поддержать рынок, но не способна в короткий срок полностью заменить устойчивые поставки из Персидского залива.
Риск обратного удара: от дефицита к избытку
Главная интрига заключается в том, что нынешний кризис может смениться противоположной проблемой. Если Ормузский пролив будет постепенно возвращаться к нормальной работе, а Иран и другие производители региона восстановят экспорт, рынок может столкнуться с избытком предложения.
Международное энергетическое агентство уже прогнозирует резкий рост глобальной добычи в 2027 году. После падения предложения в 2026-м восстановление поставок может привести к скачку производства примерно до 110 млн баррелей в сутки. При более умеренном росте спроса это создаст риск профицита.
Для потребителей это может означать более низкие цены. Для американской нефтяной отрасли — совсем другой вызов. Если цены сильно снизятся, сланцевым производителям будет сложнее поддерживать бурение, а государству — пополнять стратегический резерв без влияния на рынок.
В итоге США оказались между двумя рисками. Высокая нефть бьет по потребителям и инфляции.
Низкая нефть угрожает рентабельности части добычи и усложняет восстановление резервов. А зависимость от политически нестабильных регионов никуда не исчезает.
Вашингтон в энергетической ловушке
Американская стратегия последних месяцев была направлена на срочное тушение пожара. Выпуск нефти из резервов помог сгладить дефицит и частично охладить рынок. Временное смягчение ограничений против Ирана добавило надежду на возвращение дополнительных объемов. Восстановление движения через Ормузский пролив также снизило давление на цены.
Но за эти решения придется платить. Стратегический резерв оказался истощен, пополнение хранилищ потребует времени и денег, а санкционная политика против Ирана стала менее жесткой. При этом нефтяной рынок остается зависимым от хрупких договоренностей, маршрутов судоходства и ожиданий трейдеров.
Для Вашингтона это не победа, а передышка. США смогли избежать мгновенного нефтяного шока, но получили более сложную долгосрочную задачу: как восстановить резервы, удержать бензин от подорожания, не обрушить собственную добычу и одновременно не потерять рычаги давления на Иран.
Энергетическая гонка показала пределы американской гибкости.
Даже крупнейший производитель нефти не может безболезненно заменить Ближний Восток, если кризис затрагивает ключевые морские маршруты.
А стратегический резерв, каким бы большим он ни был, не способен бесконечно работать вместо устойчивой внешней политики и стабильных поставок.